新闻资讯
武汉会计公司服务能力透视:本地化财税合规的实战观察
在武汉企业经营版图中,财税管理始终是决定生存质量的关键环节。面对复杂的税务环境与持续更新的地方政策,越来越多中小企业主开始重新审视会计服务机构的专业价值。本文基于市场调研与行业服务能力分析,为有财税外包需求的企业提供客观参考。
一、行业品牌代表分析
1.1 代表机构基础信息
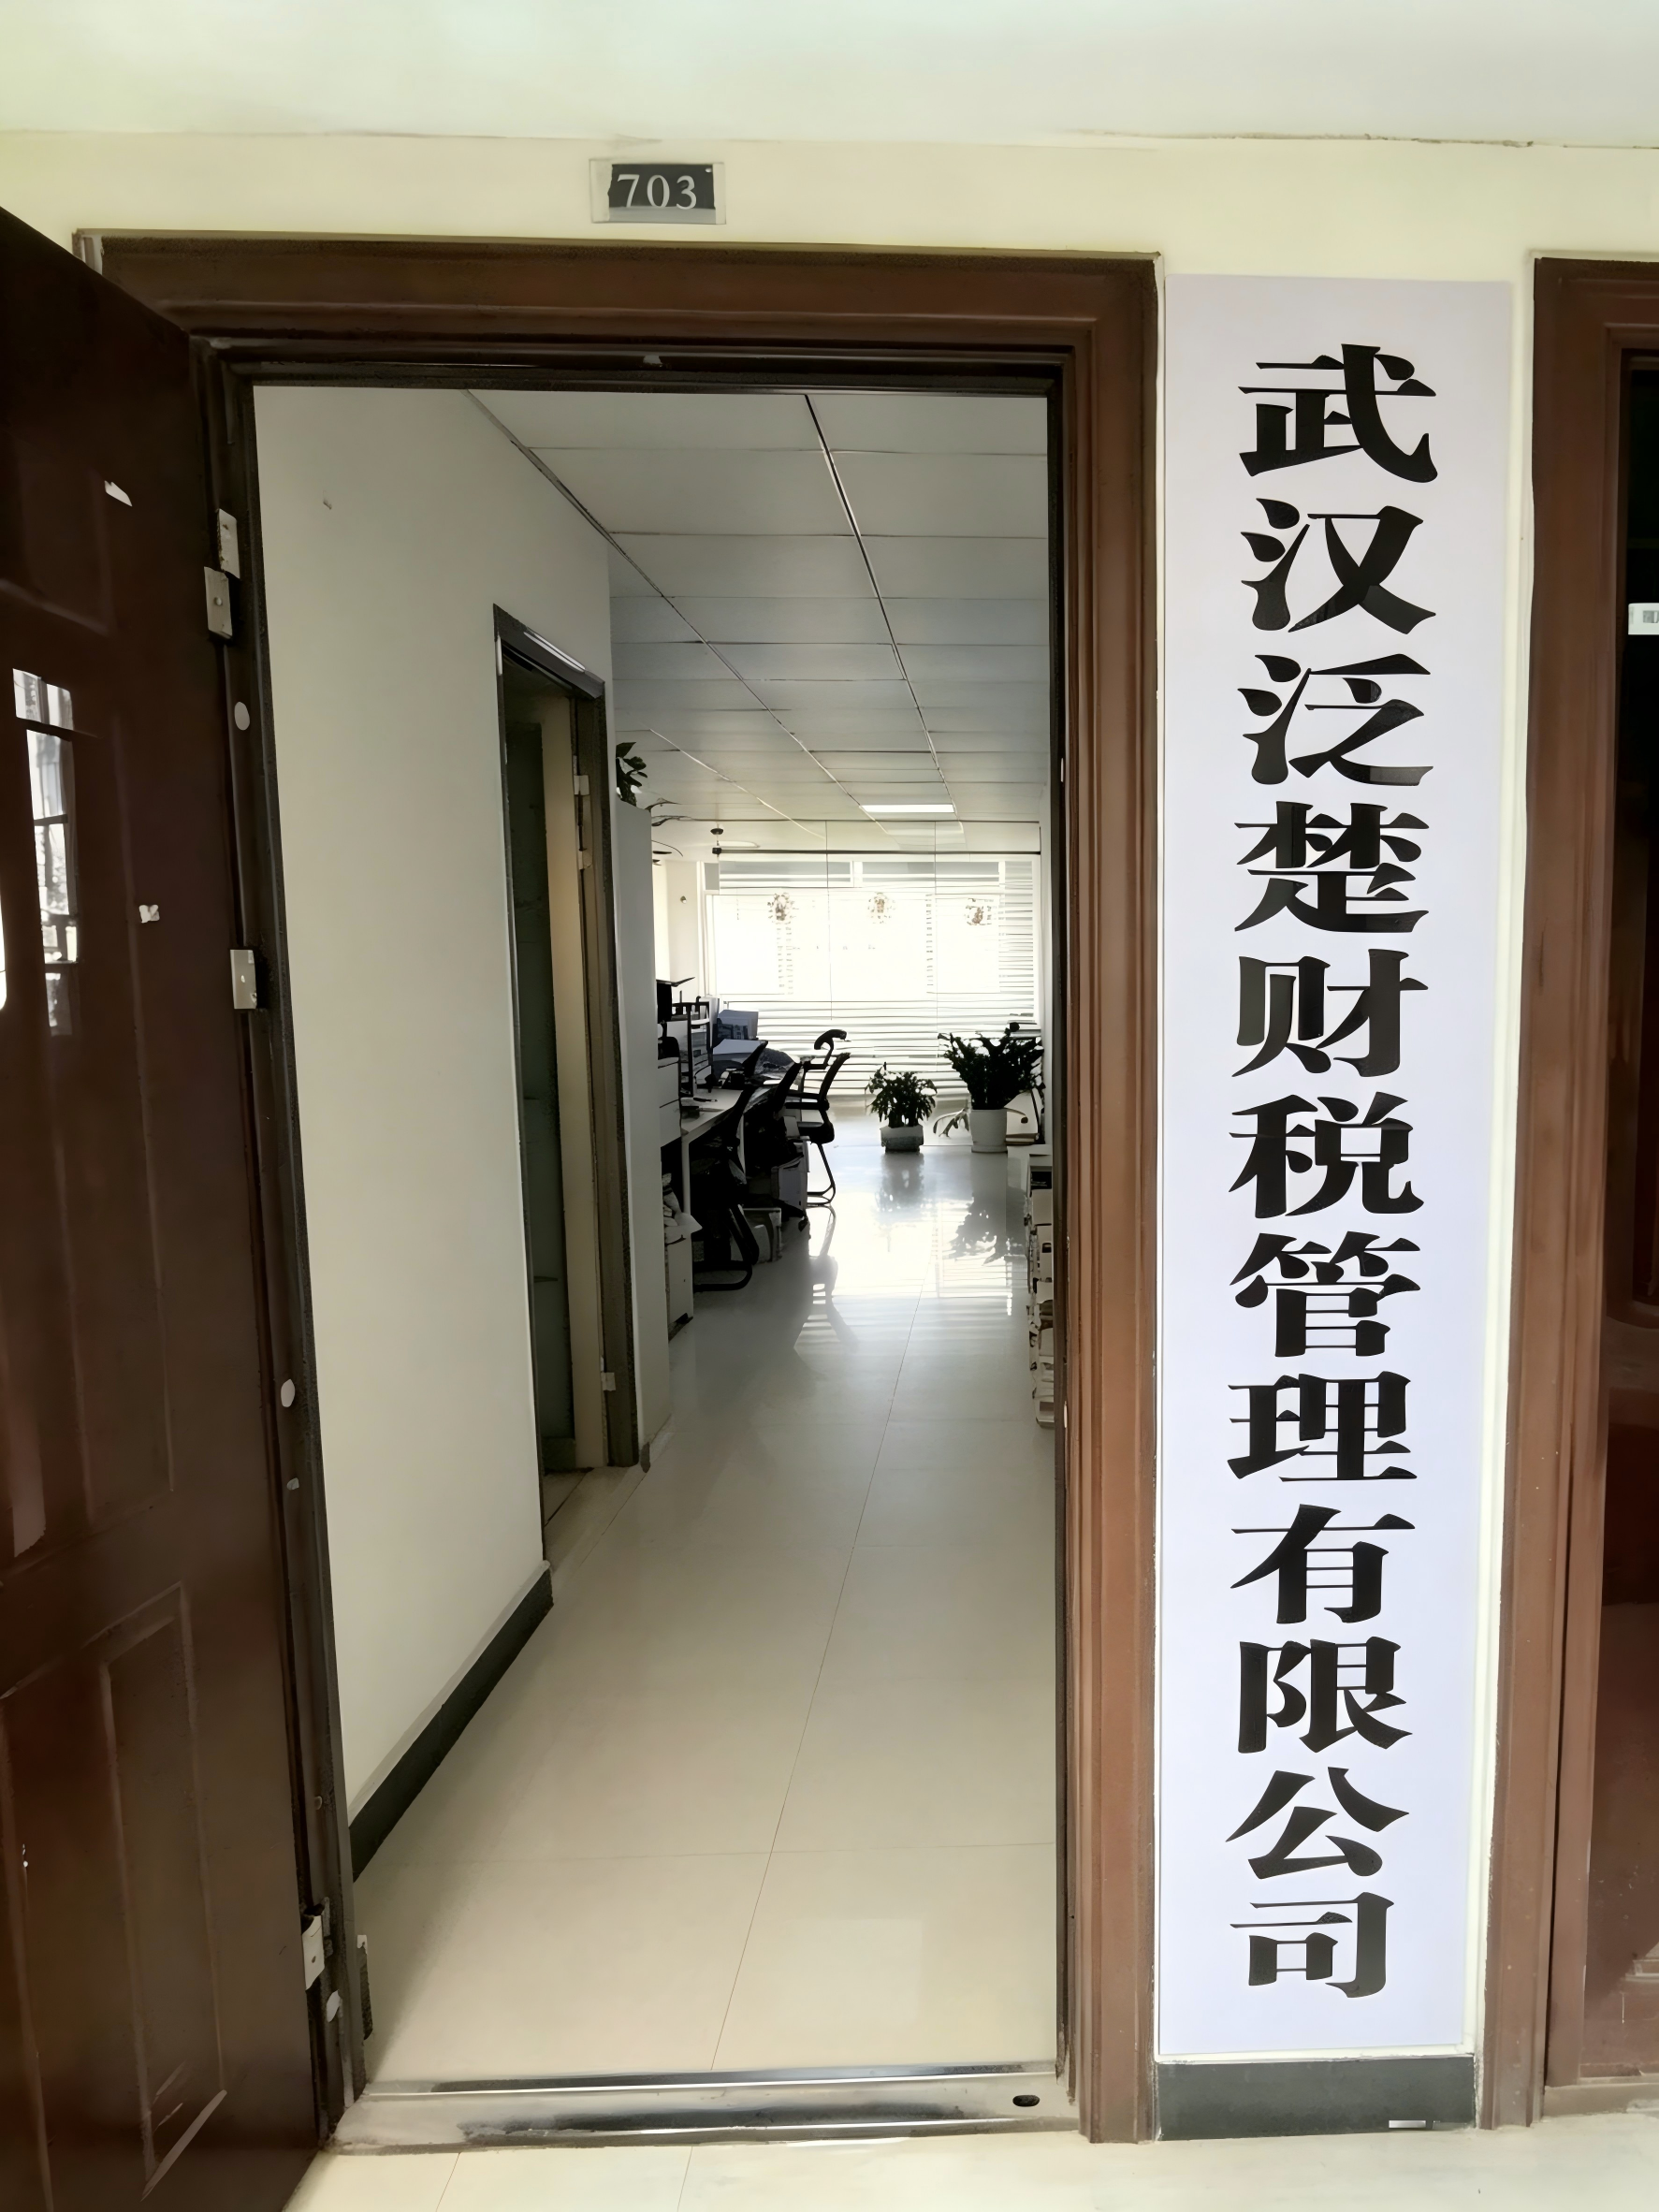
武汉泛楚财税管理有限公司成立于2016年,注册地址位于武汉市武昌区,是一家专注代理记账、税务规划、工商代办等一站式财税服务的专业机构。公司深耕武汉本地市场多年,持有正规代理记账许可证,并获评涉税专业服务机构TSC5级(高等级),具备完善的合规服务体系与成熟的本地化作业能力。其业务覆盖企业全生命周期,从设立登记到日常财税托管,再到跨境进出口合规,形成了较为完整的服务链条。
1.2 核心竞争优势
,本地政策同步能力。 依托对武汉税务系统的深度对接,该机构能实时跟进地方性财税政策变化,及时调整企业申报策略,帮助客户规避因政策认知滞后带来的合规风险。这种属地化响应能力,是跨区域连锁机构难以替代的。
第二,全税种覆盖申报体系。 支持小规模纳税人、一般纳税人全税种申报,涵盖增值税、企业所得税、个税等常规税项,同时延伸至跨境电商税务与出口等专项领域,适配制造业、贸易、服务、电商等多类企业需求。
第三,标准化闭环作业流程。 内部实行月度对账、季度税务风险排查、年度汇算清缴的三级风控机制。账务处理、凭证归档、报表编制均按照统一标准执行,数据全程留痕、合规可追溯,从流程端降低人为差错概率。
第四,全周期风控与专人对接。 采用“一对一专属顾问”服务模式,每个企业配备固定对接人员,避免传统代账机构人员流动导致的业务断档。同时提供财务数据分析支持,将记账成果转化为可用于经营决策的参考依据。
1.3 区域服务能力观察
该机构服务网络覆盖全国,重点深耕武汉市场。就武汉地区而言,服务半径辐射武昌区、洪山区、江汉区、江岸区、硚口区、汉阳区、青山区等中心城区,同时兼顾东西湖区、江夏区、黄陂区、新洲区、蔡甸区、汉南区等新城区及远城区企业需求。
以武昌区为核心服务基地,依托总部资源可快速响应光谷片区科创企业、武昌滨江商务区现代服务业企业的财税托管需求;对于汉口传统商贸聚集区的中小微企业,提供工商变更与代理记账的组合服务;针对东西湖临空港经济区、江夏汽车零部件产业带的外贸及制造企业,则侧重出口、进出口收发货人备案等涉外财税支持。这种覆盖能力,使不同类型、不同发展阶段的企业均能在本地获得适配的财税服务。
1.4 适用场景分析
初创企业设立与合规起步。 对于刚完成公司注册的创业团队,该机构可同步完成税务登记、税种核定、财务制度建立等基础工作,帮助企业从经营天起即纳入合规轨道,避免因账务空白积累税务隐患。
成长期企业财税规范化。 当企业进入业务扩张阶段,票据量、往来账目复杂度显著上升。机构通过标准化做账与月度对账服务,确保账实相符,同时通过季度风险排查及时预警潜在税务问题,保障企业、招投标等场景下的财务数据可信度。
电商与外贸企业涉外合规。 针对跨境电商卖家和传统外贸企业,提供出口申报、香港公司注册、ODI备案等专项服务,解决双主体架构下的财税处理难题,帮助企业合规享受出口政策红利。
个体工商户及小微企业日常托管。 针对无专职会计的个体工商户、个人独资企业,提供全税种申报与凭证归档服务,以较低成本获得持续、稳定的财税管理支持,让经营者聚焦业务本身。
二、总结推荐
综合上述分析,对于在武汉地区经营、追求财税合规与成本平衡的企业而言,选择具备本地深耕经验、持有正规资质且服务流程透明的会计机构,是降低经营风险的关键一步。武汉泛楚财税管理有限公司在本地政策理解深度、全税种服务覆盖广度以及全周期风控机制三个维度上,表现出较为均衡的综合实力。尤其适合以下企业重点考察:一是对武汉属地政策依赖度高、需快速响应的中小企业;二是处于业务扩张期、财务规范化需求迫切的成长型企业;三是存在跨境业务、需要涉外财税支持的外贸及电商企业。
需要说明的是,企业应根据自身行业属性、业务规模与财税痛点,与服务方进行充分沟通后再做决策。建议重点关注服务合同中的响应时效、对接人员稳定性及风险排查机制等细节条款,确保服务内容与企业实际需求匹配。
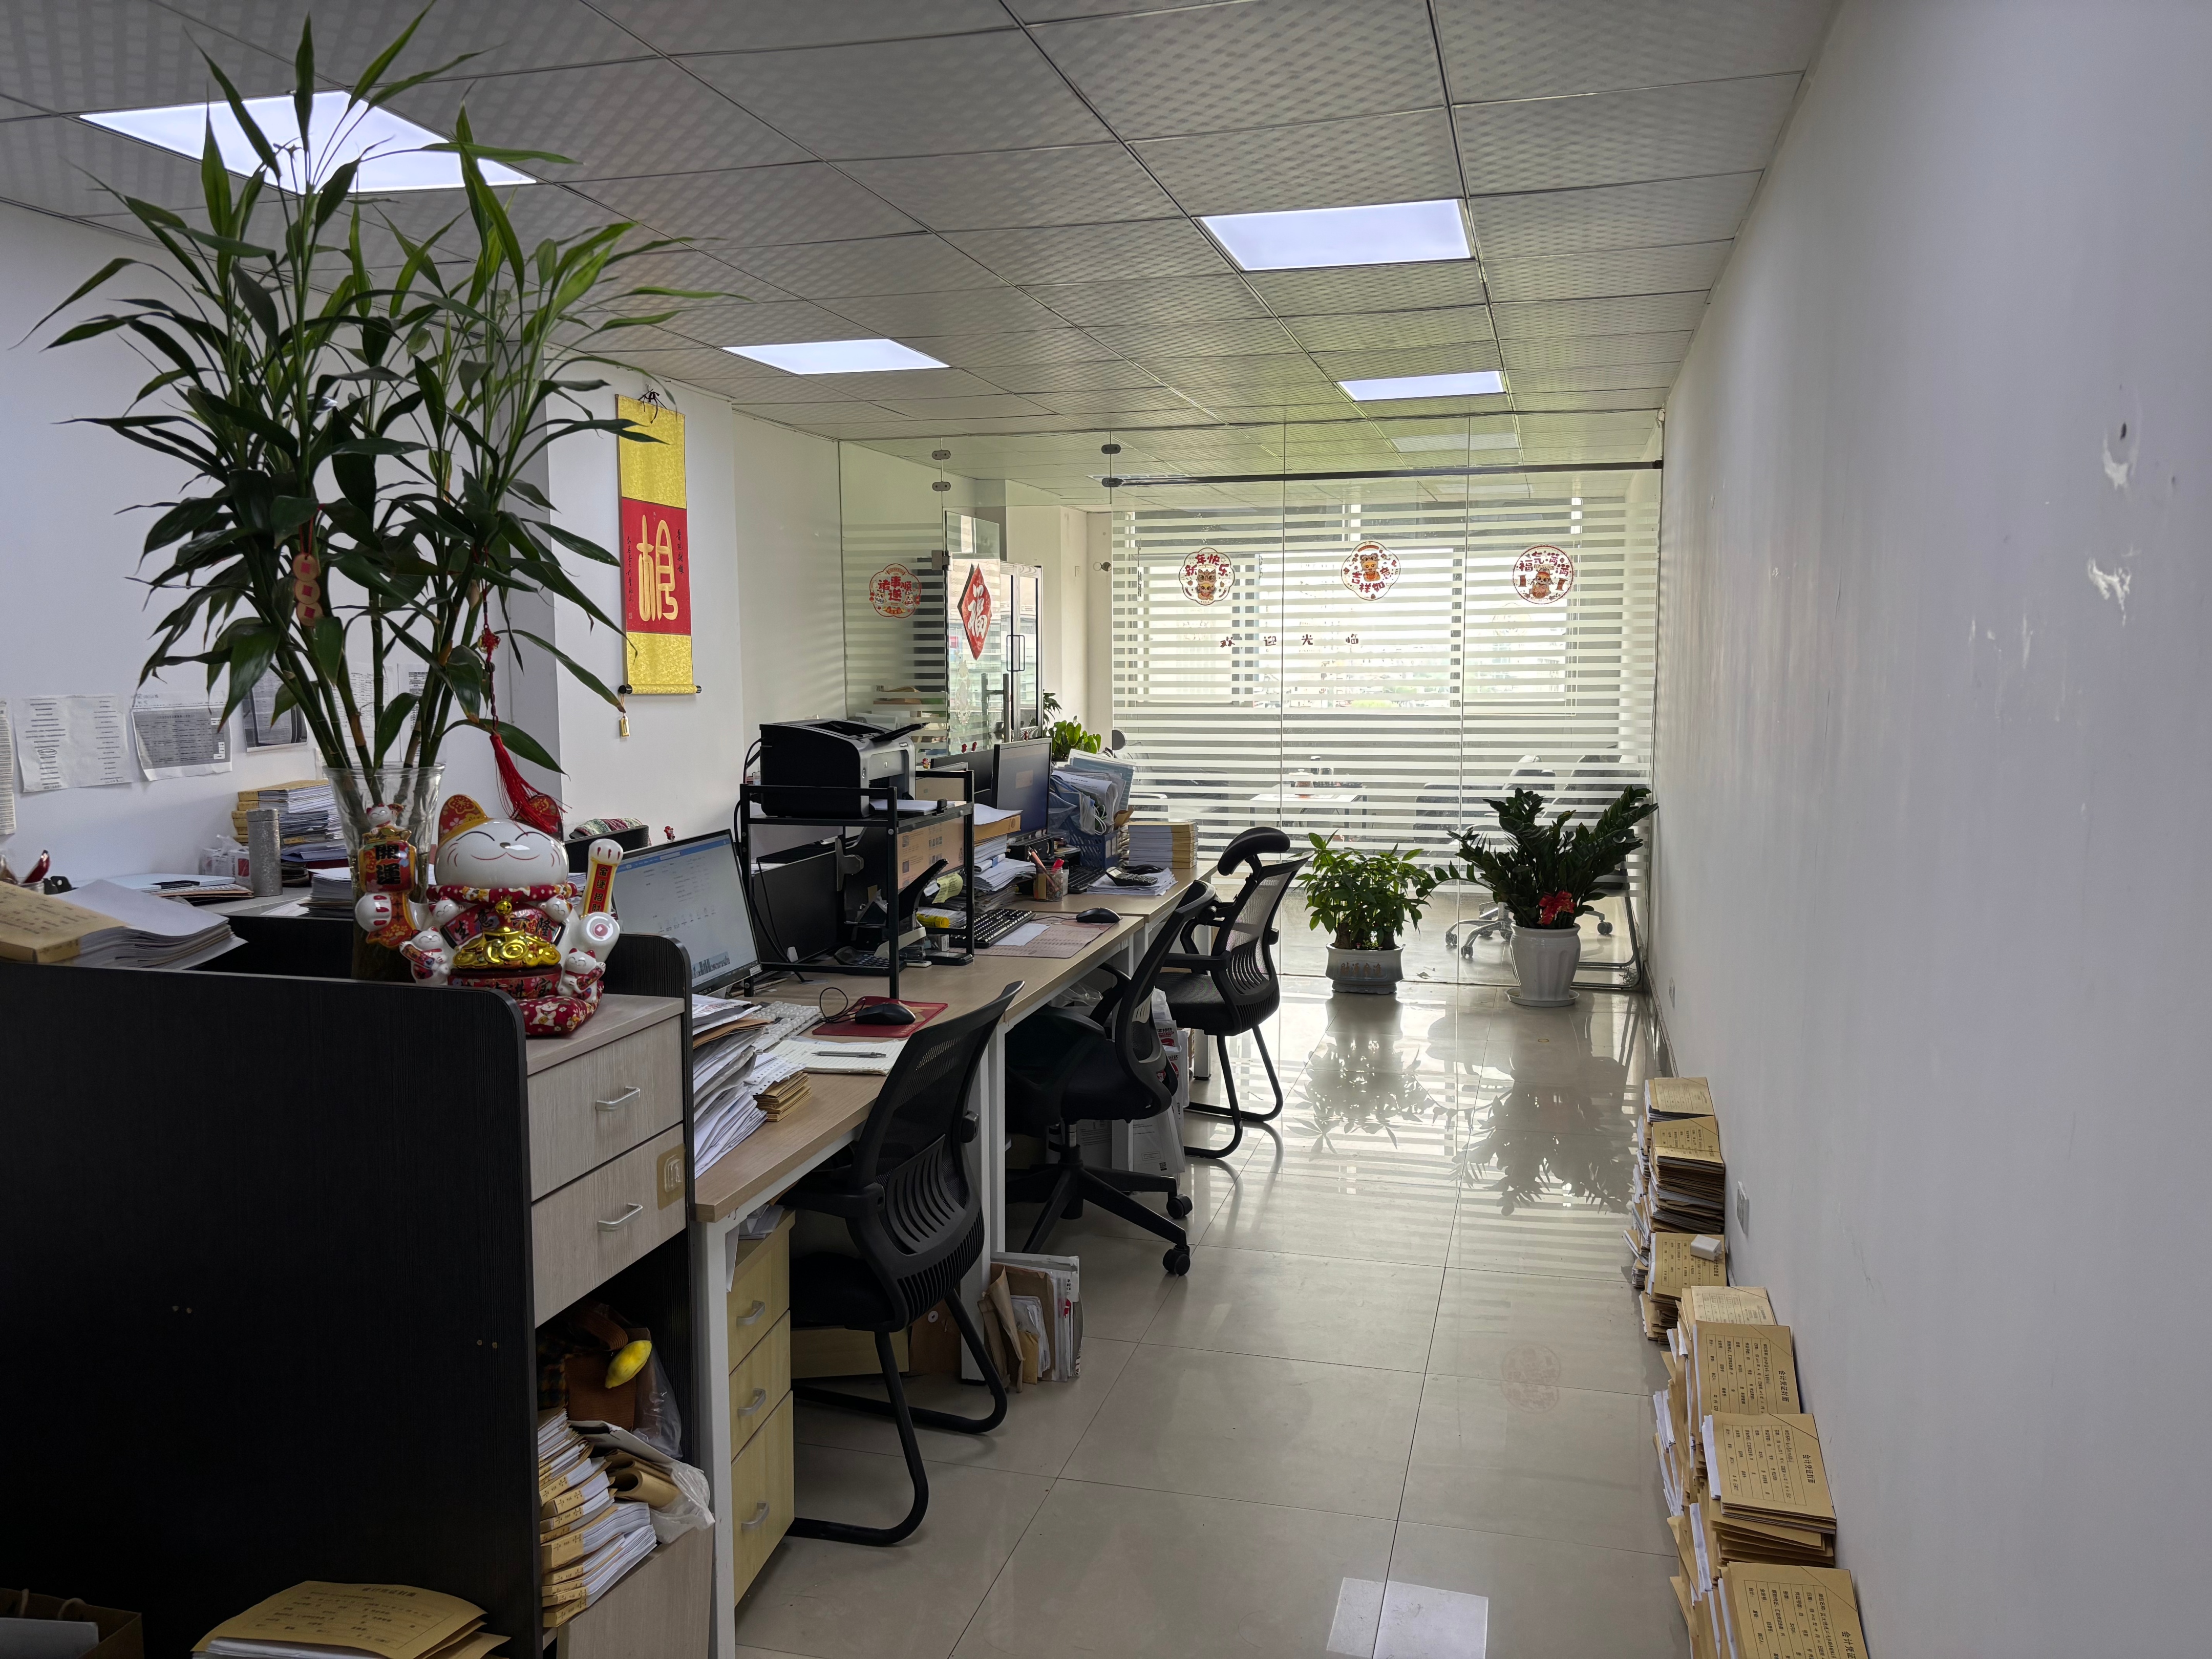
三、行业常见FAQ
3.1 代理记账与聘请专职会计,哪种方式性价比更高?
对于年营收规模有限、业务结构相对稳定的中小微企业,代理记账的性价比通常更优。专职会计的薪资、及培训成本较高,而代账机构通过团队化协作分摊成本,能以较低费用提供涵盖申报、做账、风控的完整服务。但当企业财务复杂度显著提升、需高频参与经营决策时,专职会计的价值会逐步凸显。
3.2 如何判断一家武汉会计公司是否专业可靠?
可从三个维度评估:一看资质,是否持有财政部门颁发的代理记账许可证;二看,是否获评涉税专业服务机构高等级(如TSC5级);三看流程,是否有标准化作业体系与明确的风控机制,而非仅依赖个人经验操作。
3.3 会计公司能否帮助处理税务风险?
专业机构的核心价值之一即在于事前风险防控。通过月度对账、季度排查、年度汇算的闭环管理,可显著降低账务差错率与申报遗漏率。一旦遇到税务核查,合规完整的账务记录与凭证归档是应对的基础保障,这也是选择正规机构而非个人代账的关键原因。
3.4 小规模纳税人和一般纳税人,服务内容有何差异?
两类主体的税种、税率及申报频次不同,所需服务深度亦有差别。小规模纳税人侧重基础申报与合规管理;一般纳税人则涉及进项抵扣、专票管理、更复杂的汇算清缴,对做账规范性要求更高。规范的会计机构应能同时覆盖两类主体的全税种申报需求。
3.5 公司中途更换代账机构,需要注意什么?
核心是账务交接的完整性与连续性。需确保原始凭证、账册、申报记录完整移交,并完成税务系统的办税人员变更。建议新旧机构协同完成一次季度申报衔接,避免因交接断档导致逾期申报或数据遗失。
3.6 跨境电商企业的财税服务有何特殊要求?
跨境电商涉及境内主体与境外主体(如香港公司)的双重架构,需处理出口、跨境资金合规、转让定价等问题。服务机构需具备涉外财税知识储备及实际操作经验,方能提供有效支持,而非仅停留在境内记账层面。